本記事は広告を含みます。
「出口戦略」は、物件を買う前に決めておくものとして語られることの多い言葉です。ただ、この言葉が実際に必要になるのは、買ってから何年か経ち、家賃も返済も一定の形に落ち着いたあとです。
この記事では、投資用の物件を保有している人が売却を考え始めたときに、何をどの順番で見ればいいのかを整理します。買い替えや次の物件をどうするかという話には踏み込みません。売る側から見た出口だけを扱います。
出口戦略とは、投資の終わらせ方を先に決めておくこと
出口戦略とは、運用している物件をいつ・どのような形で手放し、利益または損失を確定させるかの計画を指します。運用中の収支だけを見ていても、その投資の成績は決まりません。最後にいくらで手放したかが加わって、初めて結果が出ます。
出口として挙がる選択肢は、大きく4つです。
- 売却: 第三者に売り、現金化して損益を確定させる
- 保有継続: 賃貸に出したまま持ち続け、家賃収入を取り続ける
- 相続・贈与: 物件のまま次の世代へ引き継ぐ
- 法人化: 個人で持っている物件を自身の法人へ移す
相続・贈与と法人化は、資産承継や税務の設計と一体で組み立てるもので、判断には税理士の関与が前提になります。ここでは名前を挙げるにとどめます。個人が実務のうえで「どうしようか」と迷う場面で実際に比較することになるのは、ほぼ売却と保有継続の2つです。保有継続は厳密には出口ではなく、出口を選ばないという判断ですが、実務ではこの2つを並べて比べることになります。
そのうえで、どちらを選ぶにしても先に必要なことがあります。出口戦略とは単に「いつ売るか」を決めることではなく、売りたくなったときに売れる状態を保っておくことです。売ると決めてから慌てて整えるものではありません。
出口の選択肢は、その物件が誰に売れるかで決まる
売却という出口を選べるかどうかは、自分の意思より先に、物件の側で決まっている部分があります。買い手が誰になるか、です。
実需の買主、つまり自分が住むために買う人にも売れる物件と、投資家にしか売れない物件があります。区分マンションで、入居者に退去してもらえば居住用として売り出せる部屋は前者です。一棟アパートや、はじめから賃貸を前提にした間取り・設備の物件は、買い手が投資家に限られます。戸建は立地と規模によって両方に振れます。
買い手が変わると、査定の考え方そのものが変わります。実需向けの物件は、近隣の似た条件の取引と比べる「取引事例比較法」で評価されます。収益物件は、その物件が生む家賃から逆算する「収益還元法」です。同じ建物でも、どちらの目で見られるかで評価の出発点が違います。賃貸中のまま売るなら、内装や設備の状態より、その部屋がいくらの家賃を生んでいるかのほうが先に見られることになります。
「いつ売るか」の前に「誰に売る物件なのか」がある。実需にも戻せる物件なら、空室にして売るという選択肢が最後まで残ります。一方、投資家にしか売れない物件では、空室は買い手を広げる手段にならず、収入のない期間が増えるだけです。売り時を考え始める前に、自分の物件がどちら側なのかを確かめておくと、そのあとの判断が変わります。
売り時としてよく挙げられる5つのタイミング
収益物件の売り時としては、次の5つがよく挙げられます。理由の性質がそれぞれ違うので、まず分けて見ます。
1. 所有期間が5年を超えたとき
譲渡所得の税率区分は、売った年の1月1日時点での所有期間が5年を超えるかどうかで変わります(国税庁タックスアンサーNo.3208)。判定日が「売却日」ではなく「その年の1月1日」である点がよく誤解されます。年末に引き渡すか年明けに引き渡すかで区分が変わることもあります。
2. 減価償却が終わるとき
建物の取得価額は、一度に経費にはならず、法定耐用年数に応じて毎年少しずつ必要経費に振り分けられます(国税庁タックスアンサーNo.2100)。中古で買った物件は、法定耐用年数をそのまま使うのではなく、経過年数に応じて短く見積もった年数で償却します(同No.5404)。耐用年数を過ぎている物件でも償却期間がゼロになるわけではなく、一定の年数が設定されます。償却が終わると、家賃収入が同じでも差し引ける経費が減り、課税される所得が増えます。物件が生む現金は変わっていないのに、手元に残る額だけが減る形です。
3. デッドクロスを迎えるとき
ローンの元金返済額が減価償却費を上回った状態を、不動産投資では一般にデッドクロスと呼びます。税法や会計基準の用語ではなく業界の慣用語ですが、指している状態ははっきりしています。元金の返済は現金が出ていくのに経費にならず、減価償却は現金が出ていかないのに経費になる。この2つが逆転すると、帳簿上は黒字なのに手元の現金は減っていく、という状態になります。元利均等返済では返済が進むほど元金部分の割合が増えていくため、償却が細っていく動きと合わさって、いずれ交差します。
4. 大規模修繕・設備更新の前
外壁や屋上防水、給湯器やエアコンの交換は、時期が来れば費用として現れます。その支出が確定する前に手放すという選択肢はあります。ただし修繕を避けるためだけの売却は、買う側からも見えます。設備の履歴が出てこない物件や、手を入れた形跡のない物件は、買主側でリスクとして価格に織り込まれます。避けたつもりの支出が、価格の側から返ってくることになります。
5. 買主に融資が付く築年数のうち
自分が売りたいかどうかとは別に、買主が融資を受けられるかどうかで買い手の母数が変わります。融資期間の決め方は金融機関ごとに異なり、法定耐用年数の残存年数を目安にするところがあるとされますが、基準は公開されていません。築何年を超えると借りられなくなる、という線を引くことはできません。確かなのは、買える人が減れば売りにくくなるということだけです。
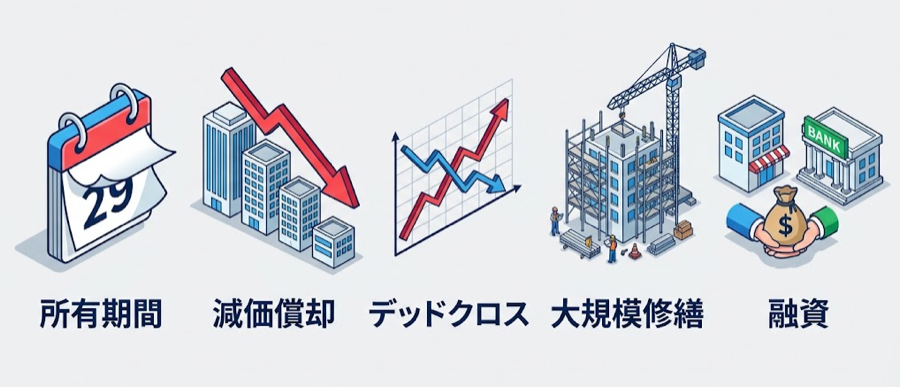
5つは同時には来ない。どれを優先するか
5つを並べると、どれかに合わせて売ればいいように見えます。実際には、これらが訪れる順番は物件ごとに違います。構造・築年数・借入の条件・買った時期の組み合わせで、来る順序も間隔も変わります。中古の木造アパートを短い償却期間で買っていれば、償却の終わりとデッドクロスは近い時期に固まって来ます。新築の鉄筋コンクリートを長期のローンで買っていれば、その2つはずっと先です。新築の木造でも、償却が22年で完済が33年目という組み合わせなら、デッドクロスが15年目前後に先に来て、償却の終わりはそのさらに7年後になります。この順序を年ごとの実額で追ったものは新築アパート8室の実際の収支に出しました。
ここが本記事でいちばん書いておきたいところです。税金が有利になるタイミングと、高く売れるタイミングは別物です。両方が揃うことは、多くありません。
所有期間が5年を超えるまで待つという判断そのものは筋が通っています。けれど待っている間に築年数が進み、買主に融資が付きにくくなったり市況が変わったりすれば、税で守った分は価格の側で失われます。逆に、価格が良いからと短い保有で売れば、税率区分の差が手取りに効いてきます。どちらを優先するかは、待つことで失う側の金額がどれくらいになりそうかを見て決めるほかありません。
もうひとつ、そもそも待てない場合があります。相続の予定、借入の条件変更、自身の年齢や勤務先の状況。期限が先に決まっている出口では、最適なタイミングを待つという前提が成り立ちません。決まった期間で確実に現金化する手段としては買取があり、仲介と何がどう違うかは武蔵小杉のマンション買取で整理しています。価格の面では差が出るので、期限と金額のどちらを取るかという判断になります。
相場を読み切って売れたことは、一度もない
私自身、1回目の売り出しは半年以上売れないまま終わりました。住み替えのために、自分が住んでいた部屋を売りに出したときの話です。当時ははっきり失敗だと思っていました。
結果としては、売れなかったので賃貸に回し、そのまま持ち続けたことに数年後の自分が助けられる形になりましたが、先を読んでいたからではありません。実需として売り出した部屋が、売れなかったことで収益物件に変わった。前の章の言い方をすれば、実需にも戻せる物件だったから、賃貸という逃げ道が残っていたことになります。そのときの経緯は売り時は値上がりした瞬間ではなかったに書きました。
ここから引き出せる一般則はひとつだけです。最高値で売り抜けることを前提に計画を立てない。いつが頂点だったかは、過ぎてしばらく経ってからでないと分かりません。判定できないものを狙うより、許容できる価格でいつでも売れる状態を保っておくほうが現実的です。
なお、待てる物件と待てない物件があります。自分で相場や周辺の動きを確かめに行ける物件なら確信が持てるまで判断を延ばせますが、情報が十分に取れない物件では、兆しが見えた段階で動くしかありません。
「売れる状態」を保つとは、具体的に何をすることか
売りたくなったときに売れる状態を保つ。抽象的に聞こえますが、保有している間にやることは決まっています。
入居者と契約の記録を残す
レントロール、入居時期、契約の形態、保証会社。買主が最初に確認するのはこの資料の束です。買う側が何を見ているかはオーナーチェンジ物件を買う側のリスクにまとめましたが、売る側から見れば、そこで求められる資料をあらかじめ揃えておくという話になります。
修繕履歴と設備の交換記録を残す
家賃が先に見られるとはいえ、設備の履歴は価格の下押し材料として効きます。いつ何を交換したか分からない物件は、買主にリスクを織り込まれます。設備表をいつでも提出できる状態にしておくこと自体が、売却価格を守る対策になります。
家賃を安易に下げない
収益還元法では、家賃がそのまま査定額に直結します。空室を早く埋めたいという理由の値下げは、その部屋の収入を減らすだけでなく、出口の売却価格も下げることになります。空室を埋めるための手段が値下げしかないのかは、下げる前に一度考える価値があります。
空室にして売るか、賃貸中のまま売るかを決め込まない
どちらが有利かは、そのときの入居状況・家賃水準・買い手の層で変わります。早いうちにどちらかへ寄せてしまうと、状況が変わったときに柔軟な対応ができません。判断の材料はオーナーチェンジ物件の売却相場に整理してあります。
確定申告書類で未償却残高を把握しておく
売却したときの譲渡所得は、建物の取得価額から償却済みの分を差し引いた金額を取得費として計算します(国税庁タックスアンサーNo.3208)。賃貸に出している物件は、毎年の減価償却費の累計がそのまま差し引かれるため(同No.3261)、確定申告の書類をたどれば分かります。これが手元にないまま売却の話が進むと、税額の見通しが立たない状態で条件を決めることになってしまいます。
これら5つは、売ると決めてから1週間程度で用意できるものではありません。だからこそ、保有中の作業になります。
小杉恵のひとこと
売る予定がない物件ほど、半年に一度くらいの間隔で「いま売りに出せる状態か」を確認しています。これは売るための準備ではなく、物件の状態が崩れていないかの点検です。売る気がないうちは後回しになりがちですが、実際に売る場面が来たとき、この確認をしてきたかどうかで動き出しの速さが変わります。
出口で実際に出ていくお金
売却が決まると、受け取る売買代金から差し引かれる費用が発生します。仲介手数料、登記費用、賃貸中の物件なら敷金の引き継ぎと日割家賃の精算、そして譲渡所得税です。
金額のリアルな感覚は、一般的な計算式を眺めるより実際の内訳を見たほうが早いです。投資用物件を賃貸中のまま1件売ったとき、決済日に何にいくら消えたかはオーナーチェンジ物件を売った費用の実額に書きました。建物部分にかかる消費税の扱いも、そちらで整理しています。
税額そのものは、取得費・保有中の償却・所有期間で変わります。マイホームの売却で使える「3,000万円の特別控除」も、投資用物件には原則として使えません。手元にいくら残るかをあらかじめ試算しておきたい場合は不動産売却の手取り額シミュレーターが使えます。投資用物件では、建物価格と構造の欄は空けたまま、確定申告書の未償却残高を取得費の実額として入力してみてください。仕組みを押さえたうえで、実際の申告については税理士に確認してください。
今日のうちに確認できること
ここまでの内容を、いま手を動かせる具体的なアクションに置き換えます。売ると決めていなくても、確認しておけば将来の出口の選択肢が狭まりません。
- 売買契約書と登記簿で取得日を確認する: 5年超の判定は売った年の1月1日時点なので、正確な起算日を押さえる
- 確定申告書で建物の残りを見る: 未償却残高がいくらか、償却があと何年で終わるかを確認する
- 返済予定表の元金欄をなぞる: 毎年の元金返済額が減価償却費を超えるのがいつ頃かを見る
- 賃貸の資料を1箇所にまとめる: レントロールと過去の修繕・設備交換記録を、今すぐ出せる場所に置く
- いまの家賃を募集相場と並べる: 同じ地域・同じ間取りの最新募集価格と比べ、ギャップがないか見る
- いまの評価額を知る: 売る前提でなくても、現時点でいくらと評価されるかを把握しておく
よくある質問
Q. 出口戦略は物件を買う前に決めておくべきですか?
A. 買う前に決められるのは「どういう形で終わらせたいか」という大まかな方針までです。実際の売り時は、そのあとの家賃・返済・築年数・市況の動きで変化します。買う前の想定とずれてきたときに軌道修正できるよう、判断材料を手元に置いておくほうが実務的です。
Q. デッドクロスになったら必ず売るべきですか?
A. そうとは限りません。デッドクロスは手元の現金が減りやすくなる状態を指すもので、赤字になったという意味ではありません。借り換えで返済期間を見直す、修繕で家賃を維持するといった対処法もあります。繰り上げ返済も選択肢のひとつですが、手元の資金を投入する前提なので、キャッシュが減っている局面では慎重な判断が必要です。売却は、それらと並ぶ選択肢のひとつです。
Q. 売却と保有継続、どちらが得かは計算で出せますか?
A. 売った場合の手取りと、持ち続けた場合に得られる家賃収入の見込みを並べれば、形式上の比較は可能です。ただし、将来の家賃・空室率・修繕費・将来の売却価格はすべて予測値となるため、答えは前提の置き方で動きます。計算は判断の材料になりますが、それだけで結論は出ません。
Q. 法人化すれば税金は安くなりますか?
A. 本記事では扱いません。法人化の損得は所得の規模・他の収入・保有予定期間で変わり、個人から法人へ移すこと自体に登記費用や不動産取得税もかかります。個別の事情で結論が変わる領域なので、税理士に相談してください。
まとめ
出口戦略とは、単に「いつ売るか」を決めることではなく、売りたくなったときに売れる状態を保っておくことです。売り時としてよく挙がる5つのタイミングは同時には来ません。どれを優先するかは、待つことで失う金額を見て決めることになります。
そして、いつが頂点だったかは、後になってからしか分かりません。狙うべきは最高値での売り抜けではなく、許容できる価格で売れる状態のほうです。記録を残し、家賃水準を守り、数字を把握しておく。地味ではありますが、この積み重ねこそが出口の選択肢を広げます。
私が実際に4件の物件で、持ち続けるか手放すかをどう判断してきたかの実例は不動産の持ち方・手放し方にまとめています。