本記事は広告を含みます。
5棟10室。アパート経営を始めると、どこかで必ず出てくる数字です。10室以上あれば事業的規模と認められ、青色申告特別控除が65万円になる、と説明されます。
私が持っているアパートは1棟8室です。この1棟では10室に2つ足りません。建てる前にこの条件を知りませんでした。気づいたのは、運用が始まって申告の準備をしている時期です。
この記事では、この1棟が10室に届かないと具体的に何が変わるのか、税額でいくら違うのかを実数で並べます。そのうえで、室数を増やさずに65万円の控除を取る方法があること、それでも解決しない部分が残ることを書きます。制度の内容は2026年9月時点で国税庁と自治体の資料を確認したものです。
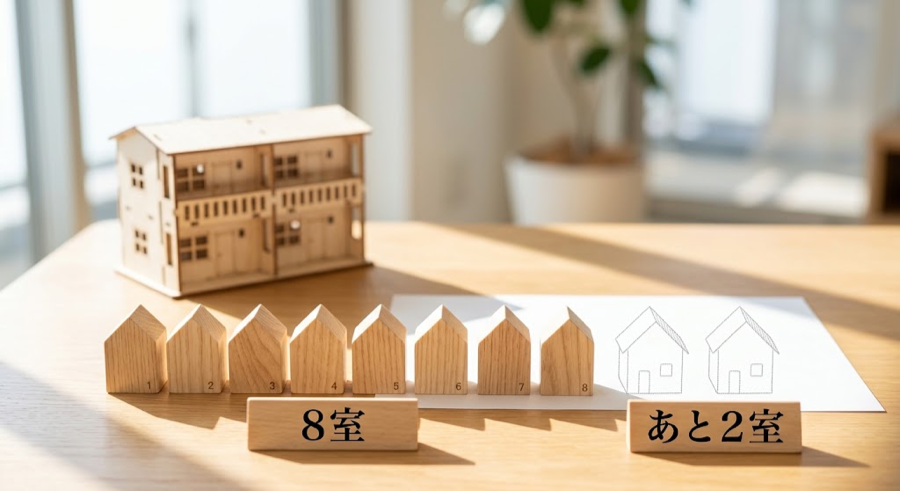
5棟10室は、通称でしかない
国税庁のページを開くと、「5棟10室」という言葉自体は出てきません。書かれているのは次の2つです。
(1) 貸間、アパート等については、貸与することのできる独立した室数がおおむね10室以上であること。
(2) 独立家屋の貸付けについては、おおむね5棟以上であること。出典: 国税庁 タックスアンサー No.1373「事業としての不動産貸付けとそれ以外の不動産貸付けとの区分」(2026年9月時点)。同じ内容が所得税基本通達26-9にあります
室数の基準と棟数の基準が別々に置かれていて、それを縮めた呼び方が「5棟10室」です。
そしてこの2つの手前に、もっと重要な一文があります。判定は「社会通念上事業と称するに至る程度の規模で行われているかどうかによって、実質的に判断します」とされていて、10室・5棟はその判断が原則として認められる目安という位置づけです。数えて10になれば自動的に事業的規模、という機械的な基準ではありません。逆に10室に届かなくても、規模や実態によっては事業として扱われる余地が残されています。
「室」の数え方も見ておきます。個人事業税の側の定義になりますが、神奈川県は「独立的に区画された一の部分」としています。ワンルームでもファミリータイプでも1室は1室で、広さは問われません。戸数を増やすほうが面積を広げるより基準に近づく、という構造になっています。
もう一点、判定の単位です。通達26-9の書き出しは「建物の貸付けが不動産所得を生ずべき事業として行われているかどうかは、社会通念上事業と称するに至る程度の規模で建物の貸付けを行っているかどうかにより判定すべき」です。判定の対象は物件1件ではなく、その人が行っている建物の貸付けそのものになっています。続く「賃貸料の収入の状況、貸付資産の管理の状況等」という言い回しも、複数の資産を持っている状態を前提にしたものです。
一方で、室数と棟数をどう足し合わせるかまでは書かれていません。アパートと独立家屋を両方持っている場合の数え方は、今回調べた範囲では明文が見当たりませんでした。この点は記事の後半でもう一度触れます。
以下は、自分が持っている1棟のアパートを例にした数字です。
事業的規模で変わる4つのこと
語られるのはたいてい65万円の控除だけですが、国税庁が挙げている相違点は4つあります。
| 項目 | 事業的規模 | それ以外(業務的規模) |
|---|---|---|
| 青色申告特別控除 | 最高65万円 | 最高10万円 |
| 資産損失(取り壊し・除却) | 全額を必要経費に算入 | 資産損失を差し引く前のその年の不動産所得を限度に算入 |
| 貸倒損失(家賃の回収不能) | 回収不能になった年の必要経費 | 収入に計上した年にさかのぼって計算し直す |
| 事業専従者給与・控除 | 適用あり | 適用なし |
控除以外の3つは、普段はまったく出番がありません。建物を取り壊すことも、家賃が回収不能になることも、毎年起きるものではないからです。ただし出番が来たときの金額は大きくなります。
資産損失の差が分かりやすい例です。古くなった建物を取り壊したとして、その年の不動産所得が200万円、取り壊しによる損失が800万円だったとします。事業的規模なら800万円をそのまま必要経費に入れられますが、そうでなければ200万円までしか入りません。残りは切り捨てで、翌年に繰り越すこともできません。
8室と10室で、税額はいくら違うか
このアパート1棟の数字で計算します。運用3年目、登記費用や不動産取得税といった一時的な経費が全部消えた後の不動産所得は210.8万円です。ほかに貸している物件があればその合計になりますが、ここでは1棟分だけを取り出しています。この金額の出し方は新築アパート8室の実際の収支に書きました。
同じ所得に対して、控除が10万円の場合と65万円の場合を並べます。税率は所得税と住民税を合わせたもので、給与など他の所得と合算した後の適用税率です。
| 事業的規模に該当しない場合 | 事業的規模に該当する場合 | |
|---|---|---|
| 不動産所得 | 210.8万円 | 210.8万円 |
| 青色申告特別控除 | 10万円 | 65万円 |
| 課税される所得 | 200.8万円 | 145.8万円 |
| 税額(税率20%) | 40.2万円 | 29.2万円 |
| 税額(税率30%) | 60.2万円 | 43.7万円 |
| 税額(税率43%) | 86.3万円 | 62.7万円 |
控除の差は55万円です。そこに税率を掛けた分だけ税額が動くので、差は年11万円から23万円台になります。所得の水準が同じまま10年続けば、110万円から230万円台の差です。
室数が2つ足りないことの値段です。建ててしまった後から、その1棟の室数そのものを動かすことはできません。ただし控除の額に限れば、室数を増やさずに取りに行く方法があります。これは後で書きます。
届かなかったのは、土地の広さだった
プランを検討していたときに見ていたのは、総事業費と満室時の家賃、返済額の3つです。10室以上で税務上の扱いが変わるという話は、こちらから聞かなかったこともあって出てきませんでした。
ただ、仮に知っていたとしても結果は変わらなかったと思います。その土地では10室が作れなかったからです。土地の広さと建てられる建物の上限が法規制で決まっていて、そこから逆算すると8室でした。10室を選ばなかったのではありません。選べなかったのです。
2つの条件は、同じ土地では両立しない
戸数とは別に、新築住宅向けの税の軽減措置には床面積の要件があります。貸家共同住宅なら1戸あたり40㎡以上です。この物件はそちらにも届いていません。新築アパート8室の実際の収支で、逃した軽減が約175万円になることを計算しました。
この2つの条件を並べると、同じ土地で両方を満たすのは難しいと分かります。
室数を10に届かせるには部屋を小さくして数を増やすことになりますが、小さくすれば40㎡からはさらに遠ざかります。逆に40㎡以上の部屋にすれば、同じ敷地で取れる戸数は減ります。両方を満たすには40㎡を10室分そろえる必要があり、単純に計算しても今の建物の2倍前後の規模になります。同じ土地には建ちません。
つまり、どちらの条件を満たせるかは土地を決めた時点でほぼ決まっています。駅に近い場所を選べば土地の単価が上がり、同じ予算で買える面積は小さくなります。面積が小さければ戸数も床面積も取れません。1棟で事業的規模の室数に届くかどうかは、知識や工夫の問題である前に、立地との交換条件でした。
もっとも、これは1棟で届かせようとした場合の話です。判定はその人が行っている貸付け全体で見るものなので、棟を分けて持つのであれば組み立て方は変わります。
室数を増やさずに65万円を取る方法
ここで終わると「8室は損をしている」という話になりますが、続きがあります。国税庁の質疑応答事例に、このケースがそのまま載っています。
照会者の不動産所得は業務的規模とのことですので、照会者は「不動産所得を生ずべき事業を営む者」には該当しません。しかしながら、照会者には事業所得もあるとのことですので、たとえそれが赤字であったとしても照会者は「事業所得を生ずべき事業を営む者」に該当することになります。
出典: 国税庁 質疑応答事例「業務的規模の不動産所得と赤字の事業所得がある場合の青色申告特別控除」(令和7年8月1日現在の法令・通達等に基づく)
青色申告特別控除の要件は「不動産所得または事業所得を生ずべき事業を営んでいること」です。不動産のほうが10室に届かなくても、別に事業所得があれば、この要件は事業所得の側で満たせます。そして控除は不動産所得から先に差し引かれます。国税庁の説明では「不動産所得の金額、事業所得の金額から順次控除します」とされています。
上の事例が示しているのは、その事業所得が赤字であっても該当するという点です。要件になっているのは所得の金額ではなく、事業を営んでいるかどうかだからです。
控除できる額には上限もあります。事例の原文は「不動産所得又は事業所得の金額の合計額を限度として」としていて、所得が控除額に満たなければ引けるのはその所得までです。事業所得が赤字なら、不動産所得の金額が限度になります。
条件は3つある
条件を満たさなければ、控除額は55万円や10万円にとどまります。
1つ目は、その事業が事業所得と認められることです。所得税基本通達35-2では、社会通念上事業と称するに至る程度で行っているかどうかで判定するとされています。そのうえで、帳簿書類の保存がない場合は、収入金額が300万円を超えていて事業所得と認められる事実があるときを除き、業務に係る雑所得に該当するという注記もあります。裏を返せば、帳簿を備えて保存していることは事業所得として扱われる方向に働きます。開業届を出したから事業所得になる、というものではありません。
2つ目は、複式簿記で記帳し、貸借対照表と損益計算書を確定申告書に添付して期限内に提出することです。簡易な記帳では10万円の控除になります。
3つ目は、65万円にするにはe-Taxで申告するか、一定の電子帳簿保存を行うことです。これをしない場合は55万円です。
取れるのは控除だけ
ここが分かれ目です。この方法で動くのは、先ほどの4項目のうち青色申告特別控除の1つだけです。
残る3つ、資産損失の全額算入、貸倒損失の扱い、事業専従者給与は、不動産の貸付けが事業的規模かどうかで判定されます。他に事業所得があっても、不動産のほうが10室に届かない限り変わりません。建物を取り壊したときの損失はその年の不動産所得の範囲でしか経費にできず、家賃の回収不能も過去にさかのぼって計算し直すことになります。
65万円の控除は取りに行ける。けれども事業的規模になったわけではない。この2つは分けて考える必要があります。
10室を超えると、別の税が始まる
では10室に届けば全部が良くなるかというと、そうでもありません。個人事業税が出てきます。
不動産貸付業は第1種事業にあたり、税率は5%です。事業主控除が年290万円あります。所得税の判定とは別の制度で、窓口も違います。
課税されるかどうかを決める認定基準は各都道府県が定めます。神奈川県は住宅用の一戸建以外で10室以上、一戸建なら10棟以上とし、これとは別に「家屋の貸付総面積が600㎡を超え、かつ賃貸料収入が1,200万円を超える」場合も対象としています。東京都も室数・棟数の基準に加えて総床面積600㎡以上かつ年間賃貸料収入1,000万円以上という基準を置いていますが、閾値は同じではありません。項目の立て方も数字も違うので、自分の物件がある都道府県の基準を確認してください。
金額の面では、事業主控除290万円があるため、所得がその水準を超えるまで税額は生じません。このアパート1棟の運用3年目の所得210.8万円なら、仮に10室に届いていても事業税はかかりません。ただし複数の物件を貸していれば所得は合算されるので、増えるほど290万円には近づきます。
もう一つ、見落としやすい点があります。個人事業税の課税標準を計算するとき、青色申告特別控除は足し戻されます。東京都主税局が示している計算式は次のとおりです。
(事業所得又は(及び)不動産所得 + 所得税の事業専従者給与(控除)額 - 個人の事業税の事業専従者給与(控除)額 + 青色申告特別控除額 - 各種控除額)× 税率 = 税額
出典: 東京都主税局「個人事業税」(2026年9月時点)
所得税で65万円を引いても、事業税の計算では戻ります。10室に届くことで所得税は軽くなり、事業税のほうは新しく始まる。方向の違う2つの変化が同時に起きるので、10室を超えること自体を目的にすると判断を誤ります。
小杉恵のひとこと
10室という条件を知ったのは、建てた後でした。先に知っていれば違う設計にしたかというと、その土地では10室は建てられなかったので、結論は変わらなかったと思います。買う前に調べて間に合うことと、間に合わないことがあります。この条件は後者でした。土地の広さと法規制で上限が決まっていて、知識で動かせる部分ではなかったからです。
よくある質問
Q. アパートと戸建てを両方持っている場合、合計して判定されるのですか?
A. 本文で書いたとおり判定は貸付け全体で行われますが、室数と棟数をどう合算するかについて、国税庁のタックスアンサーと所得税基本通達26-9には明文の基準が見当たりませんでした。書かれているのは「貸間、アパート等はおおむね10室以上」「独立家屋はおおむね5棟以上」の2つだけです。実務では独立家屋1棟を2室として扱う換算が知られていますが、根拠となる規定は確認できませんでした。判定は最終的に社会通念上の実質判断とされているため、迷う場合は所轄の税務署に確認するのが確実です。
Q. 開業届を出せば、事業所得があることになりますか?
A. なりません。判定の基準は、社会通念上事業と称するに至る程度で行っているかどうかです(所得税基本通達35-2)。帳簿書類の保存がなければ、業務に係る雑所得の扱いになります(収入金額が300万円を超えていて事業所得と認められる事実があるときを除く)。開業届は事業所得であることを証明する書類ではありません。
Q. 10室に届かないなら、青色申告にする意味はありませんか?
A. 他に事業所得がない場合でも10万円の控除は受けられます。10万円の控除なら複式簿記もe-Taxも要件になっていないため、簡易な記帳で足ります。税率30%なら年3万円で、手間との釣り合いをどう見るかという話になります。
Q. 部屋を仕切って室数を増やせば、事業的規模になりますか?
A. 「室」は独立的に区画された一の部分とされているため、形式的に仕切るだけでは足りず、独立して貸せる状態になっている必要があります。加えて、部屋を細かくすれば1戸あたりの床面積は下がるので、新築住宅向けの軽減措置の40㎡要件からはさらに遠ざかります。工事費と賃料への影響も含めて、室数だけを見て判断できるものではありません。
まとめ
「5棟10室」は国税庁の原文にある言葉ではなく、室数と棟数の2つの基準を縮めた通称です。本則は社会通念上事業と称する程度かどうかの実質判断で、10室はその目安にあたります。
10室に届かなければ外れるのは4項目です。青色申告特別控除が65万円ではなく10万円になること、資産損失が所得の範囲でしか経費にならないこと、貸倒損失がさかのぼり計算になること、事業専従者給与が使えないこと。控除の差55万円は、税率次第で年11万円から23万円台の税額差になります。
ただし控除については、別に事業所得があれば室数を増やさなくても55万円または65万円を取れます。国税庁の質疑応答事例が示しているとおりで、その事業所得が赤字でも構いません。動くのは控除だけで、残り3項目は10室に届かない限り変わりません。
そして10室を超えれば個人事業税の対象に入り、その計算では青色申告特別控除が足し戻されます。事業的規模は、目指せば得になる目標というより、越えると扱いが何通りにも変わる境目です。
この1棟が10室に届かなかったのは、土地の広さが理由でした。建物の設計で決まる部分は買った後では動かせないので、これから取得する方は土地の段階で確認しておくほうが選択肢が残ります。持ち続けるか手放すかの判断をどうしてきたかは不動産の持ち方・手放し方に、売却まで含めた長期の見通しは不動産投資の出口戦略にまとめています。
税務の扱いは個別の事情で変わり、制度も改正が入る領域です。実際の判断は所轄の税務署や都道府県税事務所、税理士に確認してください。