本記事は広告を含みます。
1棟目のアパートの話は、買ったあとの数字で語られることが多いように思います。利回りがいくらで、手残りがいくら残るか。私も実際の収支は別の記事に細かく書きました。
ただ、その数字が出るまでには時間がかかっています。土地を探し始めてから建物の引き渡しを受けるまで、11ヶ月。その間に問い合わせた物件は数十件、実際に見に行ったのは20件ほどで、そのすべてを見送りました。今のアパートは、そのあとに出てきた話です。
この記事は、その11ヶ月に何をしていたかの記録です。1物件・1人の記録なので、これが標準的な進み方だという話ではありません。ただ、買ったあとの数字を見るだけでは分からない判断が、買う前には並んでいます。
探し始めて11ヶ月、見に行ったのは20件だった
先に全体の流れを出します。年月は書かず、探し始めた時点を起点とした経過で示します。
| 時点 | できごと |
|---|---|
| 起点 | 土地・建売の1棟・中古アパートを並行して探し始める |
| 4ヶ月後 | 今のアパートが建つことになる土地に出会う |
| その後 | 建築プランの検討。足りない設備3点を追加提案 |
| 本審査のあと | 転職が決まる。業者に相談し、銀行へ自分から申告。再審査へ |
| 予定がずれた時期 | 工事の遅延が判明。満室補填を交渉 |
| 11ヶ月後 | 建物が完成し、引き渡し |
土地に出会ってから引き渡しまでが約7ヶ月。探し始めからの11ヶ月のうち、3分の1以上は「探していた期間」でした。
探す前に決めたのは、3つの条件だった
物件を見始める前に、3つの条件を決めていました。
| 項目 | 決めた条件 |
|---|---|
| 総額 | 1億5,000万円以下 |
| エリア | 川崎市・横浜市・東京都内 |
| 表面利回り | 6.5%以上 |
総額の上限は、用意できる自己資金と借りられる額から逆算しました。利回りは表面で6.5%以上です。販売資料に載っているのは表面利回りなので、探している段階で横に並べて比べられるのはこの数字でした。運営費や税金を引いたあとに何%残るかは、気になった物件ごとに計算し直すことになります。
ただし、資料の数字がそのまま6.5%を超えている必要はありませんでした。資料上は6.3%でも、指値が通ったり、想定より高い賃料を取れると判断できたりして6.5%を超えるなら、候補に残します。見ていたのは資料の数字ではなく、手を入れたあとに着地しそうな数字でした。
エリアの決め方だけは、少し性格が違います。川崎市・横浜市・東京都内に絞ったのは、この3つが自分の住んでいる場所と、実際に物件を持ったことのある場所だったからです。土地の値段を見て「高いのか安いのか」が自分で判断できる範囲、と言ったほうが近いかもしれません。知らない土地の相場は、資料を読んでも自分の感覚としては持てません。
この3つの条件は、探している間ずっと動かしませんでした。実際に買った物件は、次のように収まっています。
| 先に決めた条件 | 買った物件 | |
|---|---|---|
| 総額 | 1億5,000万円以下 | 1億3,000万円 |
| エリア | 川崎市・横浜市・東京都内 | 川崎市内 |
| 表面利回り | 6.5%以上 | 6.65% |
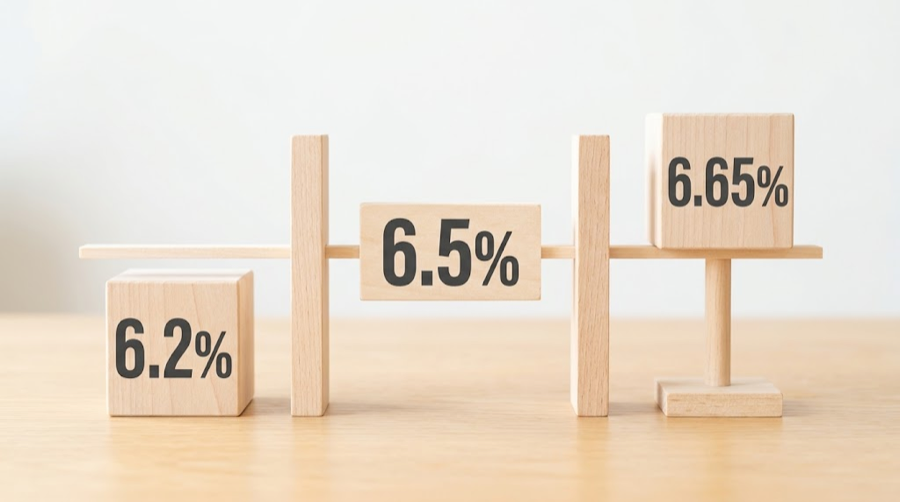
資料に出ていたのは、6.2%だった
この6.65%は、資料に出ていた数字ではありません。買ったアパートも、見つけた時点では条件に届いていませんでした。資料上の表面利回りは6.2〜6.3%です。
それでも見送らなかったのは、周辺の家賃相場を調べ直した結果、想定しているより高く賃料を設定できると分かったからです。加えて、多少の指値もしました。この2つで、最終的に表面6.65%になっています。家賃相場の調べ方と、実際にいくらに決めたかはアパート8室の家賃設定に書きました。
とはいえ条件の6.5%を0.15ポイント上回っただけで、余裕があったわけではありません。運営費や税金まで引いた実際の利回りがどうなったか、取得額の内訳がどうだったかは新築アパート8室の実際の収支に実数を出しています。
その条件だと、建売がほとんどなかった
探し始めてすぐに分かったことがあります。総額1億5,000万円以下、表面利回り6.5%以上、川崎・横浜・都内。この3つが同時に成立する売り物件が、ほとんど出てこないのです。
建売の1棟も、すでに人が住んでいる中古アパートも見ていました。最初から土地一本に絞っていたわけではありません。ただ、完成した状態で売りに出ている物件は、どれかの条件から外れるものばかりでした。利回りが届かないか、総額が超えるか、エリアの外にあるか。
区分は最初から候補に入れていません。すでに持っていたからです。同じ形の資産をもう一つ増やしても、自分の持ち方は変わりません。なお、中古アパートのようにすでに入居者がいる物件を引き継ぐ買い方には別の注意点があり、そのとき何を確認すべきかはオーナーチェンジ物件購入のリスクで整理しています。
もう一つ、動機がありました。土地から始める経験を積んでみたかった、ということです。収支の計算では説明できない理由ですが、これが本当のところでした。買って運用するだけなら、すでに区分で経験しています。土地を選ぶところからやると何が起きるのかを、一度自分で通しておきたいと考えていました。
そういうわけで、探す対象は自然と土地が中心になっていきました。
ただし、最終的に買ったのは土地ではありませんでした。出会った土地には不動産会社がアパートを建てることが決まっていて、完成後に土地と建物をまとめて売る案件だったからです。探していたのは土地で、買ったのはこれから建つアパートでした。
数十件に問い合わせ、20件を見に行って、全部見送った
問い合わせた件数は数十件、そのうち実際に足を運んだのが20件ほどです。見送った理由は、振り返るとほぼ3つに分かれます。
戸数が取れず、利回りが出ない
土地の広さや建築の条件から逆算すると、計画できる戸数が想定より少なくなる。家賃の総額が伸びないので、指値が通ったとしても6.5%には届きません。
そもそも建てられない
希望する規模の建物が建てられない土地です。これは現地を見る前に分かることもあれば、問い合わせて初めて分かることもありました。
土地の値段が高すぎる
指値を入れても建物と合わせた総額が1億5,000万円に収まらない、あるいは収めると利回りが出ない。立地が良いほど、この形で外れます。
3つのうち2つは、先に引いた条件の裏返しです。戸数が取れないのは利回り6.5%に届かないということ、土地が高いのは総額1億5,000万円に収まらないということです。条件を決めた時点で、見送る理由の大半はすでに決まっていたことになります。
残る1つ、建てられない土地は、先に引いた条件とは関係のない理由です。そしてこれが、結果として今の物件につながります。
見に行った物件をすべて見送ったと書くと、空振りが続いたように読めますが、実際の感覚は違いました。条件を先に決めてあったので、見送る判断そのものは毎回はっきりしています。迷ったのは物件ごとの良し悪しではなく、条件を下げるかどうかのほうでした。
建てられない土地に問い合わせたことが、結果的に物件につながった
今のアパートの土地は、探して見つけたものではありません。ある土地に問い合わせたところ、そこには希望する建物が建てられないと分かり、対応してくれた不動産会社が、自社でアパートを建てて売る予定の別の土地を代わりに紹介してくれました。市場に広く出る前の話です。
この経緯と、それがなぜ取得価格に効いたのかは不動産の持ち方・手放し方に書いたので、ここでは繰り返しません。この記事で言えるのは、紹介が回ってきたのは私が上手に交渉したからではなく、別件で動いていたからだ、ということです。
足りなかった設備は、3つ追加依頼
土地が決まってからは、建物の中身を詰める期間に入ります。図面の段階で提示された仕様を見ていくと、設備はほとんど揃っていました。足りないと感じたのは3つです。
オートロック、宅配ボックス、高速インターネット。この3つを追加してほしいと、私のほうから依頼しました。
特別な仕様を求めたつもりはありません。今のアパートならこの3点は入っているだろう、と考えていました。単身者向けの1Kなら、宅配ボックスがあれば便利ですし、オートロックがあれば女性の入居者も安心できます。高速インターネットは個人で契約すると4,000円以上かかりますが、建物全体で一括導入すればそれより安く済みます。どれも入居者の立場で考えたことです。
この追加が家賃や満室にどこまで効果があったかは、正直わかりません。当時は販売価格も未定だったため、追加費用が価格に反映されたのかどうかも不明なままです。
これができたのは、着工前に購入を決めていたからです。完成済みの建売や中古なら、設備は決まった状態のまま引き継ぐことになります。おかげで募集開始の時点では、希望の設備が最初から揃った状態にできました。
本審査が終わったあとに、転職が決まった
融資は本審査まで通っていました。条件も出て、あとは実行を待つ段階でした。そのタイミングで、転職が決まりました。金融機関は、申し込み時点の勤務先と収入を前提に審査しています。その前提が、実行前に変わることになりました。
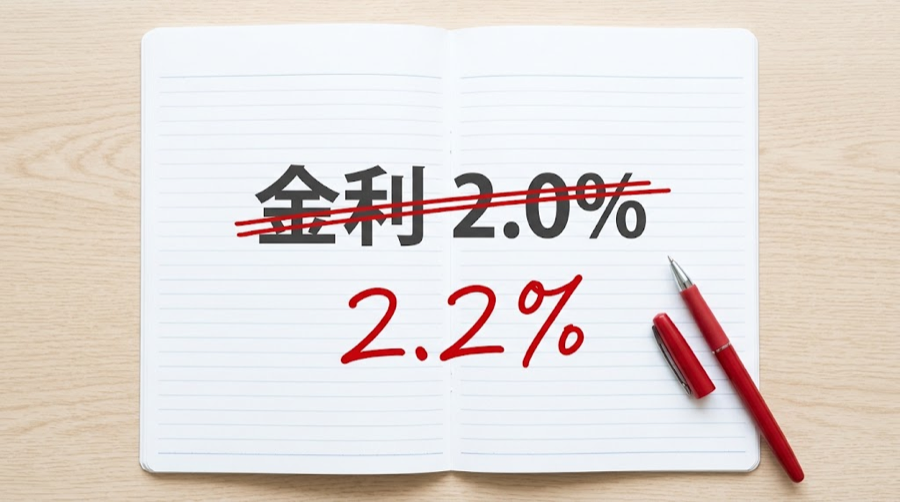
まず物件の業者に相談しました。そのうえで、銀行にも正直に話すことになりました。結果は再審査です。そして金利が0.2%上がりました。2.0%で出ていた条件が、2.2%になっています。
ここは誤解されやすいのですが、上がった理由は転職そのものではなく、金利が全体的に上がっていた時期だったからだと説明を受けています。再審査によって、そのときの水準で条件が引き直された、ということです。融資額も返済期間も保証の条件も変わらず、動いたのは金利だけでした。決済日と引き渡しの日程にも影響はありませんでした。融資が実行されたのは引き渡しのときで、建物の完成を待って1回でまとめて実行されています。
この2.2%という数字は、その後さらに動きます。運用2年目に2.6%へ改定され、同じ月に1,000万円を繰上返済しました。金利が上がったあとで何がどう変わったかは新築アパート8室の実際の収支で実数を出しています。
小杉恵のひとこと
申告するかどうかを迷った時間は、そう長くありませんでした。誠実に対応したほうが安心だと思ったからです。まず業者に相談して、そのうえで銀行に話しました。結果として金利は上がりましたが、順番としてはこれでよかったと思っています。
引き渡しが遅れたとき、契約書には何も書いていなかった
建物の完成予定日は、契約の段階で決まっています。その日を前提に、入居者の募集開始の時期も組んでいました。
工事が遅れることが分かったのは、その後です。完成が後ろにずれれば、募集の開始も、家賃が入り始める時期も同じだけ遅れます。
そこで契約書を確認したのですが、遅延したときの取り扱いを定めた条項が、そもそも入っていませんでした。
結果としては、引き渡し後に募集を始めてから全室が埋まるまでの1ヶ月分について、満室を想定した家賃を補填してもらうことで話がつきました。補填が実際にいくらで、それが収入としてどう扱われたかは新築アパート8室の実際の収支に書いています。
これから1棟目を買う人が、先に決めておけること
土地を探し始めてからの11ヶ月で、自分の力が及ばなかったのは、あの土地が出てきたかどうかです。紹介が回ってきたのは偶然でした。ただ、待っているだけでは出会えなかったとも思います。
条件を先に引くというのは、買う物件を選ぶことではありません。どう探すかと、何を見送るかを決めることです。私の場合、3つの条件を引いた時点で建売はほとんど落ち、見送る理由の大半も固まっていました。
もう一つ、買う前に考えておけるのが出口です。私自身は今のアパートをいつ手放すか具体的な条件を置いていませんが、一般に売り時として挙げられる判断材料は不動産投資の出口戦略で整理しました。
よくある質問
Q. 完成した建売を買うのと、これから建つ物件を買うのはどちらが良いですか?
A. 私の場合は、条件に合う建売がほとんど出てこなかったので、選ぶ以前の問題でした。結果として建つ前の段階で買いましたが、設備を追加できるという利点はありました。一方で現物を見ないまま買うことになりますし、工期が動く可能性も引き受けます。実際、私の場合は遅れました。
Q. 自己資金はいくら必要でしたか?
A. 金額そのものより、順番のほうが大事だったと思っています。自分で用意できる額を先に確定させ、そこから総額の上限を決めて、それから探し始めました。物件を見つけてから資金をどう作るかを考えたのではありません。
Q. 転職の予定がある場合、融資はどうなりますか?
A. 私の場合は本審査の後に転職が決まり、申告した結果、再審査になりました。ただしこれは1つの金融機関での1件の結果で、扱いは金融機関や時期によって変わります。実際に予定がある方は、申し込みの段階で担当者に確認しておくのが確実だと思います。
Q. 20件見て全部見送るのは、多いほうですか?
A. 件数そのものに良し悪しはないと考えています。私の場合、見送りが続いたのは条件を先に決めていたからで、その条件を下げれば20件のうち何件かは買えていました。数えるべきなのは見送った件数ではなく、自分の基準を何回動かしたかのほうだと思います。
まとめ
土地を探し始めてから引き渡しまでの11ヶ月で、問い合わせたのが数十件、見に行ったのが20件、すべてを見送りました。最終的に購入したアパートの土地に出会えたのは4ヶ月目ですが、その土地も自力で探したわけではなく、別件の問い合わせをきっかけに紹介されたものでした。
土地との出会い自体は運やタイミングであり、自分では選べません。しかし、「総額1億5,000万円以下」「川崎・横浜・東京都内」「表面利回り6.5%以上」という条件を決めたのも、建売や中古と比較した上で土地から探すと決めたのも自分です。さらに、設備の追加要望、転職の自主申告、引き渡し遅延の補填交渉など、節目ごとの決断は自分の意思で行ってきました。こうした「自分で決めたプロセスの積み重ね」こそが、後々まで残る資産になると感じています。
4件の不動産について、何を狙ってどう持ち、どう手放してきたかは不動産の持ち方・手放し方にまとめました。融資の条件や契約の内容は個別の事情で変わるため、実際の判断は金融機関や専門家に確認してください。