本記事は広告を含みます。
アパートの収支シミュレーションは、買う前に何度も作ります。満室想定の家賃から経費を引き、ローン返済を引いて、手元にいくら残るか。私も同じものを作って、1棟8室の新築アパートを取得しました。
運用して1年8ヶ月が経ちました。分かったのは、金額が大きく外れたわけではない、ということです。外れていたのは「その数字がいつから本当の姿になるのか」という部分でした。1年目の数字はもう再現できませんし、2年目もまだ本当の姿ではありません。
この記事では、取得額から年間収支、利回り、税金までの実数をすべて並べます。金利が上がり、1,000万円を繰上返済した結果も含めてです。1物件・1年8ヶ月の記録なので、これが標準だという話ではありません。ただ、収支表には現れない項目がどこにあるかは、実物を1つ追いかけたほうが早く分かります。
収支表が出す数字と、3年目に残る数字
まず物件の概要です。川崎市内、東急沿線の駅から徒歩10分圏。木造2階建ての1K8室で、新築で取得しました。専有面積は20㎡台前半、賃料は1室あたり8万円台後半から9万円台前半で、満室時の月額は72万円です。この物件にどうたどり着いたか、買うまでの11ヶ月に何をしていたかはアパート1棟目を買うまでの11ヶ月に書きました。
| 項目 | 金額 |
|---|---|
| 土地 | 7,000万円 |
| 建物(税込) | 6,000万円 |
| 取得諸費用 | 317万円 |
| 取得総額 | 13,317万円 |
| 自己資金 | 2,330万円(17.5%) |
| 借入 | 1億1,000万円(当初2.2%・35年・元利均等) |
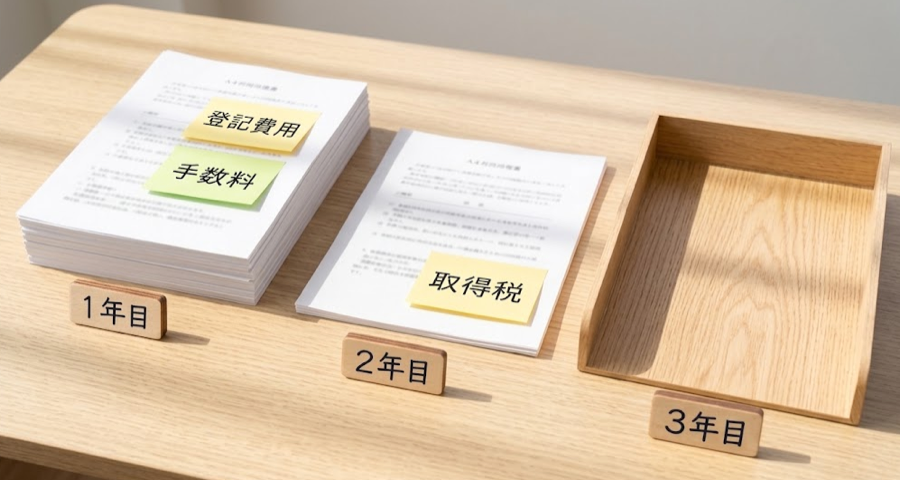
取得諸費用317万円の中身は、登記費用139万円、ローン事務手数料120万円、火災保険料35万円(5年分の前払い)、固定資産税等の清算金23万円です。
毎年出ていく運営費は、通年で129.9万円です。内訳は管理委託料47.5万円(賃料の5%に消費税)、固定資産税・都市計画税50万円、インターネット回線13.2万円、火災・地震保険7万円(5年分35万円の年換算)、共用部の水道光熱費2.2万円、交通費などの雑費10万円。家賃収入864万円に対して15%です。
収支シミュレーションは通常、満室12ヶ月・税引前で組みます。その形で計算した数字と、実際の数字を並べます。
| 満室12ヶ月・税引前 | 運用1年目(実績11ヶ月) | 運用3年目(試算) | |
|---|---|---|---|
| 年間収入 | 864.0万円 | 792.0万円 | 864.0万円 |
| 運営費 | 129.9万円 | 74.7万円 | 129.9万円 |
| 年間返済 | 450.9万円 | 450.9万円 | 450.9万円 |
| 税引前キャッシュフロー | 283.1万円 | 266.4万円 | 283.1万円 |
| 所得税・住民税 | 計算に入らない | 0円(赤字・還付) | 42万〜91万円 |
| 手元に残る額 | 283.1万円 | 266.4万円+還付 | 192万〜241万円 |
1年目の運営費が半分以下なのは、建物分の固定資産税がまだ課税されていないことと、収入の計上が11ヶ月分であることの両方が効いています。
税引前キャッシュフローは1年目と3年目でほとんど変わりません。それでも手元に残る額は、3年目のほうが少なくなります。税金が計算に入っていないシミュレーションを見ているかぎり、この差は見えません。
表面利回りは6.65%、取得諸費用を分母に入れると6.49%です。運営費を引いた実質利回り(FCR)は5.51%、自己資金に対する利回り(CCR)は繰上返済と不動産取得税を反映した後で8.2%です。
買う前に作った収支表そのものは、手元に残っていません。ただ、そこで想定していた利回りと年間キャッシュフローは、ここに並べた数字とほぼ近い水準でした。
1年目は満室だった。ただし1ヶ月分は建築会社が払っている
運用1年目の収入は792万円でした。満室月額72万円の11ヶ月分です。つまり収入を計上できた月はすべて満室だった、ということになります。
工事が遅れ、その代わりに1ヶ月分の満室補填を受けた
工事が遅れて引き渡しが後ろにずれました。遅延の責任は建築会社にあったため、引き渡し後、募集して全室が埋まるまでの1ヶ月分について満室想定の家賃が補填されています。結果として、稼働率は実質100%になっています。ただしこの補填は契約書に定めがあったものではなく、遅延が分かってから交渉して決めたものです。引き渡しの遅れが募集と家賃の開始時期にどう響くかはアパート1棟目を買うまでの11ヶ月に書いています。
補填がなければ、72万円がそのまま消えていました。年間収入の8%強です。そしてこれは建築会社の都合で発生した特殊な事情であって、自分の工夫で作った数字ではありません。
補填分も課税される
この補填は不動産所得の収入金額に入ります。家賃の代わりに受け取ったお金なので、所得の計算上は家賃と同じ扱いです。補填でキャッシュフローは守られましたが、税金の計算から外れるわけではありません。
収支表は12ヶ月×満室で組まれますが、立ち上げの年だけはそうなりません。募集を始めてから全室が埋まるまでの期間は、どう組んでも発生します。
素の姿は3年目から。2年目もまだ一時費用に守られている
この物件を追いかけて一番意外だったのがここです。年間のキャッシュフローは1年目266万円、2年目283万円と増えています。数字だけ見れば改善しているように見えます。
ところが、税金を含めた手残りは逆に減っていきます。理由は、経費として計上できる一時費用が年ごとに消えていくからです。
| 運用1年目(実績) | 運用2年目(見込み) | 運用3年目(試算) | |
|---|---|---|---|
| 収入 | 792.0万円 | 864.0万円 | 864.0万円 |
| 運営費 | 74.7万円 | 129.9万円 | 129.9万円 |
| 支払利息 | 220.1万円 | 246.1万円 | 247.2万円 |
| 減価償却 | 253.0万円 | 276.0万円 | 276.0万円 |
| 一時費用 | 259.0万円 | 123.6万円 | 0円 |
| 不動産所得 | −14.7万円 | +88.4万円 | +210.8万円 |
| 税引前キャッシュフロー | 266.4万円 | 283.1万円 | 283.1万円 |
| 税額(所得税+住民税30%の場合) | 0円 | 26.5万円 | 63.3万円 |
| 手残り | 266.4万円+還付 | 256.6万円 | 219.9万円 |
なお、この表の税額は青色申告特別控除を織り込まずに計算しています。控除を使う場合は、その分だけ課税される所得が下がります。
1年目は経費が多すぎて赤字になった
1年目の一時費用259万円は、登記費用139万円とローン事務手数料120万円です。これを経費に計上した結果、不動産所得は14.7万円の赤字になりました。
赤字なので所得税・住民税はかかりません。さらに給与所得と損益通算できるため、源泉徴収されていた税金の一部が戻ってきます。赤字14.7万円に対して、所得税の還付と翌年度の住民税の減額を合わせて2.9万円から6.3万円です。金額としては小さいのですが、手元のキャッシュフローが266万円あるのに帳簿上は赤字で税金が戻る、という状態になります。
2年目は固定資産税が来たが、不動産取得税が守っていた
2年目に新しく発生した負担は3つあります。建物分の固定資産税・都市計画税50万円、満室補填の終了、そして金利の上昇です。
固定資産税がゼロだったのは、1年目の賦課期日に建物が完成していなかったためです。土地だけが課税対象で、建物分は翌年度から課税されます。完成が賦課期日より後になる新築ではよくあることで、特別な事情ではありません。
それでも2年目の所得は88.4万円に収まっています。不動産取得税123.6万円が経費に入っているからです。内訳は土地分の50.56万円(納税通知書の実額)と、建物分の約73万円(通知がまだ届いていないため見込み)です。
3年目に守りがなくなる
3年目は一時費用がゼロになります。収入と運営費と利息と償却だけが残り、所得は210.8万円。1年目の赤字から225万円の振れ幅です。
税引前キャッシュフローは266万円から283万円に増えたのに、手残りは266万円から220万円へ、およそ47万円減ります。
同じことは運営の側の数字にも出ています。月あたりの純営業収益(NOI)は1年目65.2万円、2年目61.2万円で、4.0万円悪化しています。年間の合計だけを追っていると、この動きは見えません。
面積でも戸数でも、優遇の外側だった
ここが、市販の収支シミュレーションがまず触れない部分です。新築住宅には税の軽減措置がいくつもありますが、1Kを8室という設計では、そのほとんどが適用されません。
40㎡の壁
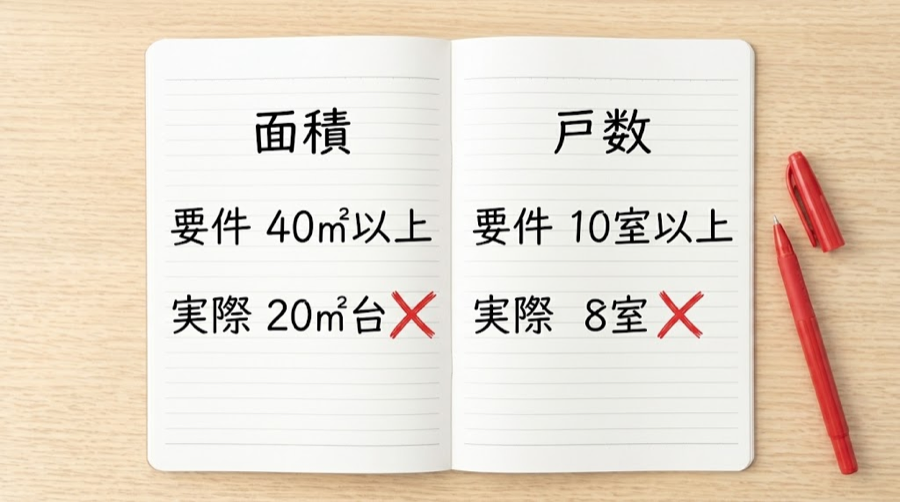
新築住宅に対する軽減措置は、床面積の下限で線が引かれています。自分で住む住宅なら50㎡以上、アパートのような貸家共同住宅なら1戸あたり40㎡以上が要件です。判定には共用部分を按分して加えた床面積を使いますが、専有面積が20㎡台前半では、階段や廊下を足しても40㎡には届きません。
現行制度で逃したものは次の3つです。
| 軽減措置 | 逃した金額 |
|---|---|
| 不動産取得税・土地の減額 | 50.56万円(実額を満額納付) |
| 不動産取得税・建物の1戸1,200万円控除 | 約73万円(通知未着のため見込み) |
| 新築住宅の固定資産税減額(3年間1/2) | 約48万〜55万円(3年分の合計) |
| 合計 | 約175万円(試算の幅をとると166万〜183万円) |
新築住宅の固定資産税減額は、適用されれば3年間にわたって固定資産税が半分になります。3年分を合計した金額なので、1年あたりでは16万〜18万円です。なお減額の対象は固定資産税だけで、都市計画税は含まれません。
10室の壁
床面積とは別に、戸数でも線が引かれています。不動産の貸付けが事業として行われている規模かどうかは、一般に「5棟10室」という基準で判断されます。独立した部屋が10室以上あれば事業的規模、という目安です。
1棟8室は、この10室に届きません。事業的規模として扱われないため、専従者給与のような扱いは使えません。青色申告特別控除も、不動産の貸付けだけで見る限りは65万円ではなく10万円が上限になります。ほかに事業所得がある場合は扱いが変わるため、ここでは不動産の貸付けだけを見た話をしています。10室に届かないと変わる4つの項目と税額の差、事業所得がある場合の控除の扱いは、アパート経営の事業的規模で別にまとめました。
一方で、効いている軽減もある
土地の固定資産税には住宅用地の特例があり、1戸あたり200㎡までの部分は固定資産税の課税標準が1/6、都市計画税が1/3になります。こちらに床面積の要件はなく、8室あれば1,600㎡までが対象になります。
土地7,000万円を取得して固定資産税・都市計画税が年50万円で収まっているのは、この特例が効いているからです。軽減額は概算で年23万円から46万円。土地の固定資産評価額を不動産取得税から逆算した数字なので幅がありますが、特例がなければ土地分の負担が数倍になることは変わりません。
外れた軽減と効いている軽減は、性質が違います。外れたほうは一時的です。不動産取得税は取得時の1回だけ、新築住宅の固定資産税減額も3年で終わります。一方、住宅用地特例は保有しているあいだ毎年効き続けます。
概算で計算すると、保有を4年から8年続けた時点で、効いている軽減の累計が外れた分を上回ります。約175万円を逃したことは事実ですが、それは一度きりで、取り戻せない損失として固定されるわけではありません。
同じ「税」でも、扱いが正反対のもの
取得のときに支払った2つの税金は、会計上の扱いが正反対です。
固定資産税等の清算金23万円は、税金という名前がついていますが、売主が前払いしていた分を日割りで精算したものです。納税そのものではなく売買代金の一部として扱われるため、経費にできません。土地の取得価額に算入して、売却時の取得費として使うことになります。
不動産取得税50.56万円のほうは、その年の経費になります。金額が大きいので、納付した年の所得は目に見えて下がります。2年目の所得が88.4万円で収まっているのは、建物分の見込みと合わせた123.6万円が経費に入っているからです。
建物分の通知は、まだ届いていない
不動産取得税のうち建物分は、運用1年8ヶ月を過ぎた時点でまだ通知が来ていません。新築の家屋は県の家屋調査を経てから評価額が決まるため、土地分より遅れます。
免除されたわけではなく、いずれ来ます。2年目の固定資産税から評価額を逆算すると68万〜78万円程度で、この記事では中央値の73万円を見込みとして置いています。実額が確定したら差し替えます。
制度の細目や適用期限は改正が入る領域です。ここに書いたのは現行制度としての一般的な内容なので、実際の適用は所轄の税務署と自治体に確認してください。
金利が0.4%上がり、1,000万円を繰上返済した
運用2年目の途中で、借入金利が2.2%から2.6%に改定されました。同じ月に、1,000万円を繰上返済しています。期間短縮型で、毎月の返済額は据え置きです。
この2つが同じ月に起きたので、どちらがどれだけ効いたのかを分けて計算できます。
| シナリオ | 返済期間 | 利息総額 |
|---|---|---|
| 当初の条件のまま(2.2%) | 35年0ヶ月 | 4,783万円 |
| 金利2.6%・繰上返済なし | 38年5ヶ月 | 6,298万円 |
| 実際(金利2.6%・1,000万円繰上) | 33年0ヶ月 | 4,869万円 |
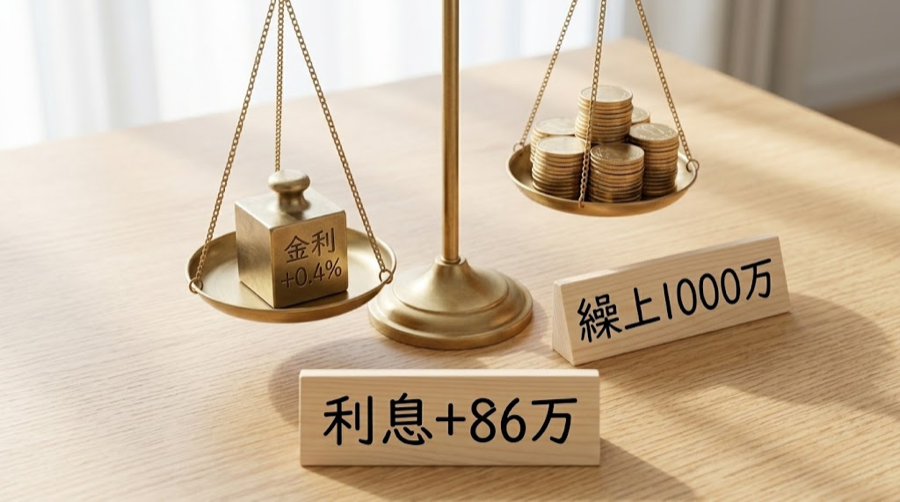
0.4%の上昇で、利息が1,515万円増える
改定の直前の残債は1億700万円でした。この金額に0.4%が乗ると、最後まで払い切るまでの利息が1,515万円増え、完済は3年5ヶ月後ろにずれます。
残債が1億円規模だと、借入時には小さく見える0.4%がこの金額になります。
1,000万円の繰上返済で、利息が1,429万円減る
残債を1億700万円から9,700万円に減らしたことで、利息が1,429万円減り、完済は5年5ヶ月前に来ます。投入した1,000万円に対して減った利息が1,429万円なので、利息の削減効果という点では悪くありません。
差し引きでは、当初より86万円多く払う
金利上昇で1,515万円増え、繰上返済で1,429万円減りました。差し引きすると、当初の条件で借りていた場合より、利息はまだ86万円多いままです。
期間は35年から33年になったので2年縮みました。ただしこれは、1,000万円を投入してようやく金利上昇分を打ち消しきれなかった、という結果でもあります。繰上返済で金利上昇に追いつこうとすると、この規模の資金が必要になります。
繰上返済で変わらなかったもの、悪くなったもの
繰上返済した1,000万円は元金の返済なので、1円も経費になりません。不動産所得は減らないまま、現金だけが1,000万円出ていきます。節税にはまったく効きません。
期間短縮型を選んだので、毎月の返済額も年間のキャッシュフローも変わっていません。将来の利息は減りますが、今年の手残りは増えません。
指標の上では、むしろ悪化します。自己資金に対する利回り(CCR)は、繰上返済前が12.2%、繰上返済後は8.5%です。投下した現金が1,000万円増えて、受け取るキャッシュフローが同じなのですから、当然そうなります。不動産取得税を含めると8.2%です。
元金が減るスピードも変わりました。毎月の返済額37.58万円のうち、元金に充てられていた額は、金利改定の直前が17.93万円でした。改定と繰上返済を経たあとは16.59万円です。残債を1,000万円減らしたのに、元金の減りは月1.34万円遅くなりました。返済額が据え置きのまま金利が上がったぶん、利息に取られる部分が増えたからです。
家賃以外の収入は、ゼロだった
収支表を作るときに計上されがちな項目が、実際には入っていません。
礼金は管理会社の取り分になっています。その代わり、入居者を決めるための広告料(AD)をオーナーが負担することはありません。礼金1ヶ月分がADに充てられている形で、差し引きすると持ち出しはゼロです。ADを払っていないのに礼金も入らない、というのが実態です。
更新料は入居者と管理会社で折半する契約なので、オーナーには入りません。2年契約のため、更新そのものが発生するのは運用3年目からです。
結果として、収入は家賃だけです。礼金や更新料を収入に計上しているシミュレーションは、この物件の条件では成り立ちません。
退去1件と、設備に払っている年額
運用1年8ヶ月のあいだに、退去は1件だけありました。空室期間は約3週間です。再募集では賃料を2,000円上げて決まりました。上げられると判断した材料はアパート8室の家賃設定に書いています。原状回復費は敷金の範囲で処理できたため、持ち出しはありません。修繕費はまだ発生していません。
8室という規模だと、1室空いても影響は8分の1にとどまります。1室あたり月9万円前後なので、3週間で6万円台の減収です。年間収入864万円に対して1%を切ります。これが1棟2室や区分1室なら、同じ3週間でも痛み方がまったく違います。戸数があることの効果は、こういう場面に出ます。
全戸にオートロック、宅配ボックス、インターネット無料、ウォシュレット、浴室乾燥機、エアコンが入っています。このうち運営費として毎年出ていくのはインターネット回線の年13.2万円です。共用部の水道光熱費が年2.2万円なので、その6倍を回線に払っていることになります。
満室が続いていること、退去1件の再募集で賃料を上げて決まったことは、設備の効果を考える材料にはなります。ただし立地や募集時期の影響を切り分けられないので、設備があったから決まったとは言えません。
この物件は新築で、設備は最初から揃った状態でした。すでに入居者がいる物件を買う場合は、設備の状態も賃料も前のオーナーが決めた条件を引き継ぐことになります。その場合に何を確認すべきかはオーナーチェンジ物件購入のリスクで整理しています。
まだ発生していない費用が、いつ来るか
ここまでの数字がよく見えるのは、出ていくものがまだ出ていないからです。
建物分の不動産取得税、70万円台が見込みです。通知が届いていないだけで、支払う金額が減るわけではありません。
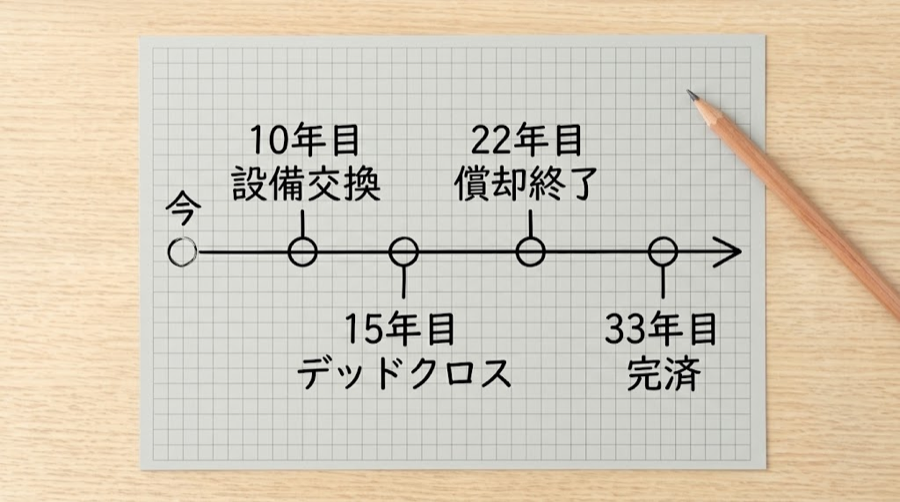
設備の交換もまだ1台もありません。エアコン、浴室乾燥機、ウォシュレットが8室分あります。どれも10年前後で交換の時期が来るので、運用10年目あたりから順番に発生します。修繕費も同じで、現時点でゼロというのは「まだその時期が来ていない」という意味でしかありません。
返済の中身も変わっていきます。元金の返済額が減価償却費を上回るのは、運用15年目前後です。この状態は一般にデッドクロスと呼ばれ、帳簿上の利益と手元の現金がずれていく局面を指します。仕組みについては不動産投資の出口戦略で整理しました。
減価償却が終わるのは運用22年目です。木造の耐用年数が22年なので、そこで年276万円の経費が消えます。完済は運用33年なので、償却が終わってから完済までの11年間は、経費にならない元金だけを返し続ける期間になります。家賃が同じなら、この期間の税負担は今より重くなります。
売るときにも費用は出ます。仲介手数料、抵当権の抹消、印紙税、譲渡所得税。投資用物件を賃貸中のまま1件売ったときに決済日で何にいくら消えたかは、オーナーチェンジ物件を売った費用の実額に内訳を出しました。
つまり今は、この物件で最も条件が良い時期です。満室で、修繕がなく、償却が満額効いている。この状態を基準に先を考えると、見通しは甘くなります。
小杉恵のひとこと
取得してから1年8ヶ月のあいだ、この物件で一番手間をかけたのは入居者の対応ではなく、数字の整理でした。キャッシュフローは通帳を見れば分かりますが、所得がいくらになるかは、一時費用が何年目に消えるかまで追わないと出てきません。買う前に作った収支表に足りなかったのは利回りの精度ではなく、税金の欄そのものでした。
よくある質問
Q. 表面利回り6.65%は、新築アパートとして良い数字ですか?
A. 数字そのものより、どこまで含めた利回りかを見たほうが判断しやすくなります。この物件は表面6.65%、取得諸費用を分母に入れて6.49%、運営費を引いた実質利回りで5.51%です。表面と実質で1ポイント以上開きます。販売資料に出ている利回りは表面なので、運営費と税金を引いた後の数字は自分で計算する必要があります。なお利回りは買うときだけの指標ではなく、賃貸中のまま売る場合は査定額も利回りから逆算されます。その決まり方はオーナーチェンジ物件の売却相場で整理しました。
Q. 1年目に税金がかからなかったのは、減価償却のおかげですか?
A. 償却だけではありません。1年目は登記費用とローン事務手数料で259万円を経費に計上できたため、赤字になりました。この一時費用は2年目には存在しません。償却は22年続きますが、初年度だけの経費は初年度で終わります。
Q. 繰上返済はしたほうがいいですか?
A. この物件では、1,000万円を投じて将来の利息が1,429万円減りました。一方で当期のキャッシュフローは1円も増えず、自己資金に対する利回りは12.2%から8.5%へ下がり、元金の返済なので経費にもなりません。将来の利息を減らす効果と、手元の現金が1,000万円減ることを、どちらを重く見るかという判断になります。金利が上がった局面では、繰上返済に資金を振るか手元に残すかで、取れる選択肢の幅も変わります。
Q. 1Kではなく40㎡以上の間取りにすれば、税の軽減は受けられたのですか?
A. 床面積の要件は満たせます。ただし同じ敷地で40㎡以上の部屋を作れば戸数は減り、満室時の家賃総額も変わります。軽減で得る約170万円と、戸数が減ることによる家賃収入の差を比べる話になるため、面積だけで決められるものではありません。判断には所轄の自治体への確認が必要です。
Q. この収支は、同じような物件を買えば再現できますか?
A. 1年目については再現できません。工事遅延による満室補填が1ヶ月分あり、それで稼働率が100%になっています。2年目以降についても、取得価格・金利・土地の評価額が変われば数字は動きます。ここに書いた金額は、1物件を1年8ヶ月追いかけた記録として読んでください。
まとめ
買う前に作った収支表と実際の数字を比べて、金額が大きく外れていたわけではありませんでした。ずれていたのは、その数字が何年目の姿なのかという部分です。1年目は一時費用で赤字になり、税金がかからず還付まで出ます。2年目も不動産取得税が所得を押し下げます。何も守りがなくなるのは3年目で、税引前のキャッシュフローが同じでも、手元に残る額はそこから40万円以上減ります。
1Kを8室という設計は、床面積で40㎡、戸数で10室という2つの線のどちらにも届きませんでした。新築住宅向けの軽減で約175万円を逃している一方、土地の住宅用地特例は効いていて、固定資産税が年50万円で収まる理由になっています。軽減が外れるかどうかは物件の設計段階で決まるので、買った後にできることはありません。
金利が0.4%上がり、1,000万円を繰上返済した結果は、差し引きで当初より利息が86万円多い状態です。繰上返済の効果は小さくありませんが、残債1億円規模では0.4%の上昇を打ち消すのに1,000万円が必要でした。そして今の数字が良く見えるのは、修繕も設備交換もまだ来ていないからです。
4件の物件について、持ち続けるか手放すかをどう判断してきたかは不動産の持ち方・手放し方にまとめています。税務の扱いは個別の事情で変わるため、実際の判断は所轄の税務署や税理士に確認してください。